催收许可证(呼叫中心许可证)办理指南与代办费用详解 金融业务流程外包合规解析
随着金融行业的快速发展,不良资产处置需求日益增长,催收业务逐渐成为金融业务流程外包(BPO)中的重要一环。由于催收行业的特殊性,国家对其监管日趋严格。许多企业希望合规开展催收业务,却对所需资质——尤其是俗称“催收许可证”的呼叫中心许可证——的办理流程和费用知之甚少。本文将系统解答催收许可证(呼叫中心许可证)怎么办理、代办费用如何,以及其与金融业务流程外包的关系,为企业提供清晰的合规指引。
一、什么是催收许可证?为何需要办理?
首先需要明确:国家并没有单独设立“催收许可证”这一证件。市场上常说的“催收许可证”通常指增值电信业务经营许可证中的呼叫中心业务许可(简称呼叫中心许可证),属于第二类增值电信业务。因催收业务高度依赖电话外呼,监管部门要求从事电话催收的企业必须持有呼叫中心许可证,故业内俗称为“催收许可证”。
呼叫中心许可证分为全网(工信部审批,全国范围经营)和地网(省级通信管理局审批,单省范围经营)两种。根据《电信业务分类目录》,呼叫中心业务是指利用公共通信网络或互联网,提供集中式电话呼叫、坐席外包等服务。金融催收属于呼叫中心的典型应用场景。
办理该许可证的法律依据主要为《中华人民共和国电信条例》和《电信业务经营许可管理办法》。未取得许可证擅自开展呼叫中心业务,将面临责令改正、罚款、没收违法所得甚至吊销营业执照等处罚。因此,对于计划开展催收业务的企业,办理呼叫中心许可证是合规经营的必要前提。
二、催收许可证(呼叫中心许可证)办理条件
无论是全网还是地网许可证,申请企业均需满足以下基本条件:
- 公司资质:依法设立的内资企业(不得含有外资成分),注册资本不低于100万元人民币(全网需1000万元)。
- 经营范围:营业执照经营范围需包含“增值电信业务”或“呼叫中心业务”等相关表述。
- 人员社保:需提供至少3名员工近期1个月的社保缴纳证明(全网要求1个月,地网各省略有差异)。
- 场地设施:拥有固定的办公场所,具备开展呼叫中心业务所需的软硬件设施(如呼叫系统、坐席设备等)。
- 信誉要求:公司及其主要出资者、主要经营管理人员未被列入电信业务经营失信名单。
- 技术方案:具备可行的业务发展计划、技术方案和网络信息安全保障措施。
对于涉及金融催收的企业,部分地方通信管理局还可能要求提供与金融机构的合作协议或业务合规承诺书。
三、催收许可证(呼叫中心许可证)办理流程
以地网呼叫中心许可证为例,办理流程一般如下:
- 准备材料:包括公司营业执照副本、公司章程、法人及股东身份证明、社保缴纳证明、场地证明、设施清单、业务发展及技术方案、信息安全保障措施等。
- 网上申报:登录省级通信管理局的电信业务综合管理平台,填写申请表并上传电子材料。
- 初审受理:通信管理局对材料进行形式审查,材料齐全的予以受理;不齐全的限期补正。
- 现场核查:部分省份会进行现场核查,核实办公场地、人员、设施等情况。
- 审批发证:审查通过后,通信管理局颁发《增值电信业务经营许可证》,有效期为5年。
- 全网申请:如申请全网许可证,需先到工信部政务服务平台提交申请,流程与地网类似,但审批层级更高。
整个流程从材料准备到拿证,通常需要2-4个月,具体时间取决于地方管局效率和材料质量。
四、催收许可证代办费用详解
许多企业为节省时间和精力,选择委托专业代办机构办理。代办费用因地区、许可证类型、企业自身条件差异而不同,一般包含以下几部分:
- 代办服务费:地网呼叫中心许可证代办费通常在1.5万-3万元人民币之间;全网许可证因审批难度大,代办费约3万-6万元。若企业涉及金融催收特殊要求,费用可能上浮。
- 社保代缴费用:如企业需新设或补缴员工社保,代办机构可提供挂靠或代缴服务,费用约2000-5000元。
- 注册资本实缴或验资费用:若企业注册资本未实缴,需进行验资或过桥,费用视金额而定,通常数千元。
- 其他杂费:如场地证明、系统搭建、材料公证等,根据实际情况产生。
需要注意的是,代办费用并非唯一成本。企业还需承担自行准备的软硬件投入、人员成本等。选择代办时,务必确认机构是否具备合法资质和成功案例,避免陷入“低价陷阱”或虚假承诺。
五、金融业务流程外包与催收许可证的关系
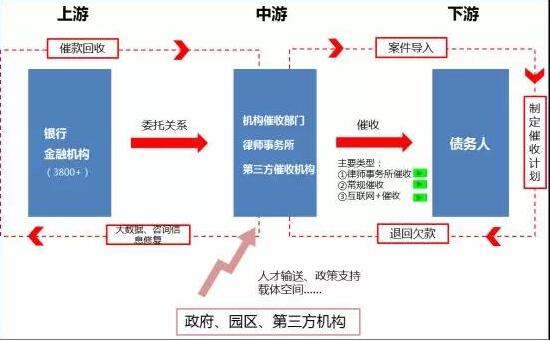
金融业务流程外包(Financial BPO)是指金融机构将部分非核心业务流程委托给第三方专业服务商,以降低成本、提高效率。催收作为贷后管理的关键环节,是金融BPO的重要组成部分。正规的金融BPO企业,尤其是承接银行、消费金融公司、小贷公司催收业务的外包商,必须持有呼叫中心许可证,否则属于违规经营。
金融BPO企业还需关注《个人信息保护法》、《数据安全法》以及银保监会关于催收的相关规定。2021年,银保监会发布《关于开展不良贷款转让试点工作的通知》,明确要求参与试点的催收机构应具备呼叫中心许可证等资质。因此,许可证不仅是通信管理部门的准入要求,也是金融机构筛选外包合作伙伴的重要标准。
对于计划进入金融BPO领域的企业,建议提前规划资质办理,确保业务合法合规。应建立完善的催收行为规范、数据安全制度和投诉处理机制,以应对日益严格的监管环境。
六、常见问题答疑
Q1:只有营业执照能做催收吗?
A:不可以。营业执照仅证明企业合法设立,开展电话催收必须取得呼叫中心许可证,否则属于非法经营电信业务。
Q2:代办许可证包过吗?
A:任何承诺“包过”的代办机构都不可信。审批权在通信管理局,代办机构仅能协助准备材料和优化方案,不能保证结果。
Q3:许可证有效期多久?到期怎么办?
A:有效期为5年。到期前90天可申请续期,续期条件与初次申请类似。
Q4:金融BPO企业还需要其他资质吗?
A:根据业务类型,可能还需ISO27001信息安全管理体系认证、等保备案,以及地方金融监管部门的备案或许可。
##
催收许可证(呼叫中心许可证)是金融催收业务合规运营的基石。企业应充分了解办理条件和流程,合理评估代办费用,避免因资质缺失导致法律风险。在金融业务流程外包的大趋势下,持证经营、合规催收不仅是监管要求,更是企业赢得金融机构信任、实现长远发展的核心竞争力。建议有意向的企业尽早咨询专业机构或当地通信管理局,启动资质申请,为业务开展铺平道路。
如若转载,请注明出处:http://www.62626235.com/product/46.html
更新时间:2026-10-05 01:26:39