深圳怡亚通供应链金融模式分析 金融业务流程外包的实践与启示
一、引言
深圳怡亚通供应链股份有限公司(以下简称“怡亚通”)作为中国供应链服务的先行者,自2007年上市以来,逐步构建了以供应链管理为核心、覆盖采购、分销、物流、金融等环节的生态体系。尤其在供应链金融领域,怡亚通将金融业务流程外包(Financial Business Process Outsourcing, FBPO)嵌入供应链交易场景,形成了独特的“怡亚通模式”。该模式不仅解决了中小企业融资难题,也为供应链金融创新提供了可借鉴的范本。本文基于中国贸易金融网的案例资料,对怡亚通供应链金融模式进行深入分析。
二、怡亚通模式概述
1. 基本框架
怡亚通供应链金融的核心是“1+N”模式,即以怡亚通作为供应链核心企业(“1”),为其上下游的N个中小企业提供融资服务。但与传统的银行主导模式不同,怡亚通不直接提供资金,而是通过金融业务流程外包,与银行、保理、小贷等金融机构合作,将金融业务嵌入到自身的供应链交易流程中。其业务流程包括:订单管理、物流控货、应收账款管理、信用评估及风险监控等。
2. 业务流程外包的实现方式
怡亚通的FBPO主要体现在以下几个环节:
- 交易获取:利用其供应链服务网络,收集上下游企业的真实交易数据。
- 信用评估:建立基于交易历史的信用模型,替代传统财报依赖。
- 风控外包:由怡亚通负责货物的监管、质押物的巡查、应收账款的催收等。
- 资金对接:银行等金融机构提供资金,怡亚通负责贷后管理及风险处置。
- 结算闭环:通过怡亚通体系完成资金回笼,保障还款来源。
简言之,银行“外包”了金融业务中的客户获取、贷后管理及风控环节,怡亚通则赚取服务费或利差。
三、典型案例分析
案例1:某手机品牌分销商融资
背景:该分销商是某知名手机品牌的区域代理商,下游有大量零售商,上游需向品牌商预付货款。由于缺乏抵押物,银行难以直接授信。
怡亚通方案:
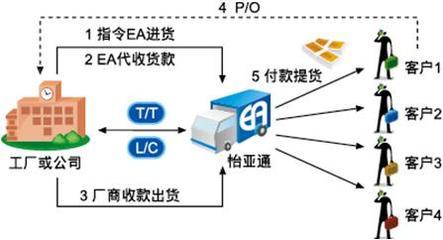
- 怡亚通与该分销商、品牌商签订三方协议,由怡亚通代理采购并控制货权。
- 银行向怡亚通提供贷款,怡亚通代付货款给品牌商。
- 手机进入怡亚通仓库,分销商分批赎货,销售回款进入银行监管账户。
- 怡亚通负责货物监管及应收账款管理,银行基于怡亚通的信用背书放款。
结果:分销商获得低成本资金,银行信贷风险降低业务量增加,怡亚通收取供应链服务费。
案例2:某建材供应商应收账款融资
建材供应商为大型地产商供货,账期长达6个月。怡亚通介入后:
- 供应商将应收账款转让给怡亚通,怡亚通提供保理服务。
- 怡亚通再利用银行再保理或资产证券化获取资金。
- 全程由怡亚通进行账款核查、催收及坏账担保。
该模式下,供应商快速回笼资金,银行获得优质资产,怡亚通赚取保理手续费及利差。
四、模式优势分析
- 信息对称性高:怡亚通深度参与供应链交易,掌握真实订单、物流、资金流信息,有效弥补银行的信息劣势。
- 风险可控性强:通过控货、保证金、回购担保等手段,实现交易闭合,降低信用风险。
- 融资效率高:流程外包使得银行放款周期缩短,中小企业可快速获得资金。
- 多方共赢:中小企业解决融资难,银行拓展客户,核心企业增强供应链粘性,怡亚通获取服务收益。
五、风险与挑战
尽管怡亚通模式具有诸多优势,但仍面临以下风险:
- 信用风险传导:若核心企业出现危机,可能引发上下游连锁违约。
- 操作风险:金融业务流程外包中,货物监管、账款催收等环节依赖人工,易产生操作失误。
- 法律风险:应收账款转让、质押等需严格符合法律规定,否则可能失效。
- 资金链压力:若银行收缩信贷,怡亚通需垫资,可能引发流动性风险。
随着金融科技发展,区块链、大数据等技术的应用对传统FBPO模式带来冲击,怡亚通需持续升级风控与运营体系。
六、启示与展望
怡亚通模式表明,供应链金融业务流程外包的核心在于:核心企业利用自身产业信息优势,承接金融机构的外包职能,实现金融与产业的深度融合。随着供应链数字化的推进,怡亚通可进一步构建开放式平台,整合更多金融机构和科技公司,实现标准化、智能化的金融外包服务。
对于中国贸易金融网等观察者而言,怡亚通案例提供了以下启示:
- 供应链金融应从“主体信用”转向“交易信用”。
- 业务流程外包是破解中小企业融资难的有效路径。
- 风控能力决定模式可持续性,需借助科技手段提升效率。
深圳怡亚通模式是供应链金融与金融业务流程外包结合的典范,其经验值得行业借鉴,但同时也需在风险控制与合规经营上不断完善。
参考文献:
[1] 中国贸易金融网. 供应链金融案例——深圳怡亚通模式分析.
[2] 怡亚通年度报告及公开资料.
如若转载,请注明出处:http://www.62626235.com/product/52.html
更新时间:2026-10-05 01:52:07