金融业务流程外包的合规挑战与风控逻辑——以江西信融金融信息服务为例
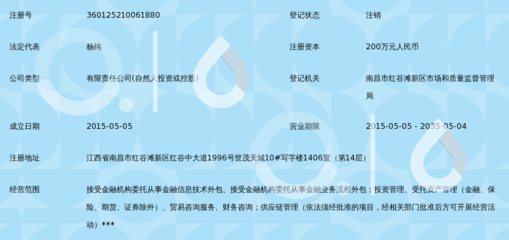
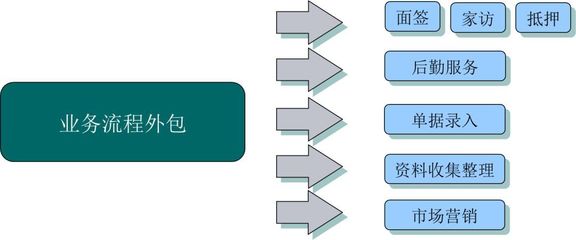
金融业务流程外包(BPO)作为金融机构降本增效、聚焦核心竞争力的重要手段,在信贷催收、客户服务、数据录入、贷后管理等领域被广泛采用。江西信融金融信息服务有限公司(以下简称“江西信融”)所从事的业务,正是这一模式的典型缩影。BPO并非简单的“业务转移”,其背后涉及合规边界、信息安全、消费者权益保护等多重风险命题。本文试图从业务逻辑出发,探讨金融BPO机构在实际运营中面临的合规挑战,并尝试给出相应的风控思路。\n\n金融BPO的核心价值在于专业化分工。以贷后管理环节为例,金融机构将逾期账户的提醒与催收工作外包给专业机构,理论上可以借助外包方的人力规模、流程管理和技术工具,提升回款效率,降低运营成本。江西信融这类机构若能在标准作业程序(SOP)、质检体系、人员培训上形成闭环,确能在产业链中占有一席之地。但问题在于,金融业务具有显著的负外部性——一旦外包环节出现暴力催收、信息泄露或误导性沟通,受损的不仅是外包机构自身信誉,更会波及委托方的品牌与监管评级。\n\n合规框架是互联网金融的弱势领地——迄今为止,专门针对金融BPO的全国性立法仍不完善,现有规则分散在《个人信息保护法》《数据安全法》《互联网金融逾期债务催收自律公约》以及原银保监会关于银行业金融机构外包风险管理的相关指引中。这些规则对外包机构的直接约束力有限,更多依赖委托方通过合同条款进行传导。江西信融的业务流程外包在运营中,首先需要厘清的是自身在数据链条中的角色:是受托处理者,还是独立控制者?这一法律定位直接决定其责任边界。若接受金融机构委托处理借款人信息,则应严格遵循“够用即可”原则,不得超出约定目的存储、使用或二次转让数据。\n\n催收外包是风险高发地带。“3·15”晚会曝光的骚扰通讯录、冒充公检法等乱象,虽集中于部分违规机构,但对整个行业的声誉损害是系统性的。江西信融若涉及此类业务,风控成败的关键在于三件事:一是催收作业的可追溯性,通话录音、短信模板、外访记录均应留存备查,且保存期限不低于合同约定期限;二是话术与频次的刚性约束,对同一债务人的联系频率、联系时间段应有内部制度约束,避免构成“软暴力”;三是投诉的快速响应,监管对金融消费者投诉的容忍度在下降,外包机构的投诉若不能在前端化解,容易被定性为“侵害消费者权益”。\n\n信息安全与数据流转同样是需要警惕的评估维度并存提升的动态问题。BPO机构大多会承接多个委托方的委托项目,不同项目间物理隔离不足的情况屡见不鲜:职场混用和接线混淆的现象在内控薄弱的团队中并不鲜见(这种现象或许用词表述可以从职业描述改为如客观地表现现有过程亦可优化改写建议?原有情形虽有更清晰的常见职能设置应当规定,原先并不充分的概括尤不胜其遗。这里的措辞是有存在繁缭而被拼缺信息处理路径进一步?)。若席位的环节能通过技术手段区隔项目实施硬隔离(比如独立的VPN实例和专业客服热线应优先设立?客服项目自专属电话存在,这是另一种考虑,此类具体的风控更正确可按实际情况优化调整避免过多混说或许未来展开另述详解更好(第2-3项目等)备注性其他冗余无妨先简从),网络安全远不能满足风控合规长期具备的支撑级别管控和综合实施支持。一次批量导出的通讯录表格,就可能导致不符合传输金融敏感个人信息保护要求违背原契约允许边界而导致的违规处罚对难以数据出现事后可察觉回溯乏力)。\n
如若转载,请注明出处:http://www.62626235.com/product/57.html
更新时间:2026-11-20 22:23:00